リースバックのトラブル事例10選!後悔しないためのポイントを解説
リースバックとは、持ち家などの不動産を売却して現金化し、その後は、新たな所有者と賃貸借契約を結び同じ家に住み続ける仕組みです。今回は、リースバックの特徴やトラブル事例、後悔しないためのポイントを解説します。
目次
リースバックの仕組み
リースバックとは、持ち家などをリースバック事業者に売却して現金化し、その後は新たな所有者となるリースバック事業者と賃貸借契約を結んで同じ家に住み続ける仕組みです。
現金がすぐに必要な場合や、住宅ローンの返済が難しくなった場合などは、リースバックをすれば一度にまとまった資金が手に入ります。しかし、資金調達を目的としたリースバックでは、トラブルが起こることもあり、後悔するケースも少なくありません。
今回の記事では、リースバックのリスクやトラブル事例について、対策方法と併せて解説します。
●リースバックについてはこちら
リースバックで後悔しやすいポイント
リースバックで後悔しやすいポイントは、金銭的な要素が大きいことに加えて、リースバック特有の賃貸期間に関する懸念もあります。まとめると、以下の3つが後悔しやすいポイントです。
・売却価格が下がる
・家賃の支払いが発生する
・賃貸期間に制限がある
それぞれのポイントについて具体的に見ていきましょう。
売却価格が下がる
リースバックでまず後悔しやすい点は、通常の不動産売却に比べて売却価格が低くなる傾向があることです。不動産の状態やリースバック事業者によって売却価格は変動しますが、一般的な不動産売却相場の6割~8割程度になることもあります。
自宅の売却相場は、国土交通省のWebサイト「不動産情報ライブラリ」や、不動産流通機構が運営する不動産取引情報サイト「REINS Market Information(レインズマーケットインフォメーション)」などを活用して自身で調べることも可能です。より精度の高い相場を知りたい方は不動産会社への査定依頼をおすすめします。
三井のリハウスでは、簡易査定だけでなく、AI査定や訪問査定も無料で行っており、ご自身の状況や希望に合う方法で査定額を調べられます。これまでに蓄積した豊富な取引データを用いて、精度の高い査定額が算出できます。
リースバックを検討する際は、仲介による売却も選択肢の1つとして比較・検討してみましょう。まずは、三井のリハウスの無料査定で家の価値を調べてみてはいかがでしょうか。
●無料査定はこちら
家賃の支払いが発生する
リースバックで不動産を売却すると、住宅ローンの返済や固定資産税・都市計画税などの支払いが不要となる代わりに、家賃が発生するのも後悔しやすいポイントです。売却時にまとまった現金が入るとはいえ、毎月の家賃が高いと負担が大きくなります。
賃貸期間に制限がある
リースバックを利用するには、賃貸借契約を結ぶ必要があります。契約形態によりますが、契約期間を満了した場合に家から退去しなければならないことも、リースバックについて後悔するポイントです。
賃貸借契約には、「普通借家契約」と「定期借家契約」があります。
普通借家契約
普通借家契約とは、契約期間が終了しても借主が希望すれば更新できる一般的な賃貸借契約です。借主側の権利に重きが置かれた契約のため、正当事由があると認められる場合を除き、貸主が一方的に契約を終了したり、退去を求めたりすることはできません。そのため、長期的に住み続けられることがほとんどです。しかしその分、定期借家契約よりも家賃が高くなりやすい傾向があるので、あらかじめ理解しておきましょう。
定期借家契約
定期借家契約は、契約期間が事前に決められている賃貸借契約のことです。契約期間が満了すると更新されることなく契約が終了するため、再契約について貸主・借主の双方が合意しない場合、借主は退去しなければなりません。
リースバックでは多くの場合、定期借家契約が用いられます。そのため、リースバックで売却した不動産に住み続けられる期間は、2年~3年程度になることが多くなります。
リースバックのトラブル事例10選
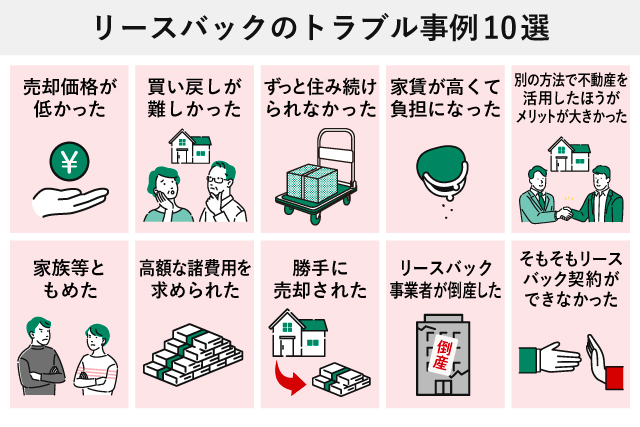
リースバックで後悔しやすい点やトラブルの事例は、以下の通りです。
・売却価格が低かった
・買い戻しが難しかった
・ずっと住み続けられなかった
・家賃が高くて負担になった
・別の方法で不動産を活用したほうがメリットが大きかった
・家族等ともめた
・高額な諸費用を求められた
・勝手に売却された
・リースバック事業者が倒産した
・そもそもリースバック契約ができなかった
【事例1】売却価格が低かった
リースバックで不動産を売却したものの、想定していたより売却価格が低く、資金を十分に得られなかったと後悔するのはよくあるトラブル事例です。リースバックを検討する際は、事前に売却相場を調べたうえで複数のリースバック事業者から見積もりを取り、比較して判断しましょう。
【事例2】買い戻しが難しかった
リースバックで売却した不動産は買い戻しが難しいことも、トラブルにつながる事例として挙げられます。一度売ってから買い戻しをしたいと思ったときに、売却した際の価格よりも買い戻し価格のほうが高くなる傾向があるためです。提示された金額を支払えないと買い戻しができないため、賃貸借契約期間の満了前に買い戻しのための資金を用意しなければなりません。そのため、買い戻しの資金が調達できなければ、満了時に退去せざるを得ないということを、あらかじめ理解しておきましょう。
賃貸契約期間中は家賃も支払い続ける必要があることを考えると、リースバック後、最終的に不動産を買い戻すことは難しい場合が多いでしょう。
【事例3】ずっと住み続けられなかった
リースバックにおける賃貸借契約は多くの場合、定期借家契約です。そのため、長期的に住み続けるのは難しく、賃貸借契約期間満了の際に再契約ができなければ、退去せざるを得ずトラブルに発展するケースもあります。定期借家契約は、貸主と借主が互いに合意すれば再契約をして住み続けられることもあります。しかし、一般的なリースバック業者は買い取った不動産を第三者に売却することで得られる利益を見込んでいるため、借主が望んだとしても再契約できない可能性が高いでしょう。
【事例4】家賃が高くて負担になった
毎月支払う家賃が負担となり、滞納が続いたことで退去に至るケースも、リースバックのトラブル事例の1つです。リースバックにおける家賃は、基本的に不動産の売却価格と期待利回り、周辺地域の家賃相場を考慮したうえで決まりますが、収益を生むために周辺の家賃相場よりも高い家賃が設定されることがあります。そのため、高く売却できても、毎月支払う家賃の負担が大きくなってしまう可能性もあるのです。
また、契約が更新できる賃貸借契約の場合、貸主側の事情によって更新時に家賃が引き上げられる可能性もあります。
●リースバックの家賃相場についてはこちら
【事例5】別の方法で不動産を活用したほうがメリットが大きかった
リースバックで不動産を売却したものの、実は立地的に不動産を売却せず、不動産を賃貸住宅として経営したほうが収入が得られたと分かり、後悔するケースもあります。そのため、リースバックを検討する際は、家賃および住む予定の期間と、売却価格を比べて慎重に判断しましょう。
「仲介を依頼して売却をする」「賃貸住宅経営をする」など、リースバック以外にも所有している不動産を売却・活用する方法はあります。もとの家に住み続けることにこだわらないのであれば、ほかの資金調達方法も検討してみましょう。
【事例6】家族等ともめた
リースバック契約を結ぶ際は、相続を予定している家族等の事前の合意を得る必要はありません。しかし、不動産の所有権はリースバック事業者へ移転するため、事前に相談せずリースバック契約を結ぶとトラブルにつながる可能性があります。
たとえば、配偶者や子ども、きょうだいなど、将来的に不動産を相続したいと考えている家族等がいる場合、相談せずにリースバック契約を結んでしまうと、親族間で認識の食い違いが生じ、関係が悪化してしまうこともあります。こうしたトラブルを防ぐためにも、リースバックを利用する際は、事前に家族等と十分に話し合っておくことが大切です。
【事例7】高額な諸費用を求められた
リースバックでは、悪質なリースバック事業者が契約者に対して高額な費用を請求するトラブル事例もあります。リースバック契約時には、不動産の売却と賃貸借契約の締結に伴い、それぞれ必要な諸費用が発生するのが一般的です。主な費用は以下の通りです。
【売却時にかかる費用】
・印紙税
・抵当権抹消にかかる費用
・譲渡所得にかかる税金
・交通費や書類郵送費などの諸費用
【賃貸借契約時にかかる費用】
・敷金
・家賃
これら以外の費用を請求されたら、リースバック事業者に確認したほうがよいでしょう。たとえば、耐震補強費用や測量費用、リースバック契約に伴う事務手数料などを請求される場合があります。不当な費用を認識しておかないと、知らず知らずのうちに高額な費用を払ってしまう可能性があるので気を付けましょう。
【事例8】勝手に売却された
リースバック契約後、自分の認識とは異なるタイミングで、リースバック事業者が不動産を第三者へ売却してしまうというトラブル事例もあります。リースバック契約を結ぶと、不動産の所有権はリースバック事業者へ移転します。そのため、リースバック契約で転売制限や買い戻しに関する条件などを定めていない場合は、売却の時期や売却先をリースバック事業者が決定することができます。
リースバック契約時に、口頭で「勝手に売却はしない」という約束をしていても、その内容が契約書に記載されていなければ、後から約束の内容を証明することは容易ではありません。第三者への売却を避けたい場合は、転売制限や買い戻しに関する条件を契約書に明記しておくことが大切です。
【事例9】リースバック事業者が倒産した
契約したリースバック事業者が倒産すると、交わした契約内容が履行されず、トラブルに発展することがあります。倒産にあたって、リースバック事業者は不動産を第三者に売り払うリスクがあり、これは第三者に所有権が移転することを意味します。このとき、賃貸借契約の契約内容は新しい所有者に引き継がれるのが原則ですが、契約満了時に契約内容を変更されたり、再契約できなくなったりするかもしれません。リースバック事業者と契約する際は、事業者の経営状況が安心できるものなのかを確認したうえでリースバック契約するようにしましょう。
【事例10】そもそもリースバック契約ができなかった
リースバック事業者にリースバック契約を申し込んだのにもかかわらず、一定の条件を満たせず契約ができなかったというケースもあります。主な原因としては、不動産の売却価格が住宅ローンの残債を下回っているというオーバーローンの状態が挙げられます。
不動産を第三者に譲渡する場合には、原則、住宅ローンを完済して抵当権を抹消することが必要です。オーバーローンの場合でも手持ちの資金で差額を補えば一括返済ができますが、リースバック自体が資金調達を目的としていることが多いため、ほとんどのケースで新たな資金を充当することは困難といえます。ほかにも、建物や土地に何らかの問題があったり、共有名義人の同意が得られなかったりする場合にはリースバック契約は難しいでしょう。
●リースバックを利用できない物件についてはこちら
リースバックで後悔しないための注意点
リースバックを活用するにあたって、後悔しないためには事前確認を徹底することが重要です。リースバックのサービス内容はもちろん、自身の希望条件も整理しておきましょう。リースバックを検討する際の具体的な注意点は以下の通りです。
・不動産の売却価格の相場を確認する
・信頼できるリースバック事業者か吟味する
・同居家族や相続を予定している家族等と相談する
・将来的な買い戻しの有無について確認しておく
・家賃の支払い計画を立てる
・賃貸借契約書と契約期間を確認する
それぞれ具体的に見ていきましょう。
不動産の売却価格の相場を確認する
リースバックをする際には、不動産が大体いくらで売れるのかといった相場を調べておきましょう。リースバックによる売却は多くの場合、仲介による一般的な不動産売却と比べて売却価格が低くなる傾向があります。エリアにもよりますが、相場の6割~8割程度の価格になる可能性が高いでしょう。
リースバック事業者に提示された売却価格を相場と比較して、価格が適切であるかどうかを確かめることで、不利な条件でリースバック契約してしまうリスクを減らせます。相場を知るには、不動産ポータルサイト、周辺の類似不動産の取引価格などを見るほか、実績が豊富で査定額の精度が信頼できる不動産会社に査定を依頼することも効果的です。
三井のリハウスでは、豊富な取引実績やデータを用いて、お客さまの不動産を査定します。無料で行っていますので、家の価値を把握するために、ぜひ一度三井のリハウスにご相談ください。
●無料査定のお申し込みはこちら
信頼できるリースバック事業者か吟味する
リースバックで後悔しないためには、信頼できるリースバック事業者を慎重に選ぶことが大切です。売買契約と売却後に締結する賃貸借契約の内容について、十分な説明がなかったり、口頭での説明と契約書の内容が異なっていたりすると、後々トラブルにつながる可能性があります。
複数のリースバック事業者から見積もりをもらい、説明をよく聞いたうえで信頼できるリースバック事業者を選びましょう。また、口コミや実績といった客観的な情報も取り入れながら検討することで、後悔なくリースバックしやすくなります。
同居家族や相続を予定している家族等と相談する
不動産は家族や親族にとって大切な資産であるため、リースバックをする前に同居家族や相続を予定している家族等と相談しておきましょう。リースバック契約を結ぶ際に、共有名義人以外や相続を予定している家族等の事前の合意を得る必要はありませんが、事前に相談せずにリースバック契約すると、家族等との認識の食い違いからトラブルにつながる可能性があります。
たとえば、将来的に不動産を相続したいと考えている家族等がいる場合、リースバック契約後は不動産の所有権がリースバック事業者へ移転するため、相続できなくなります。こうしたトラブルを防ぐためにも、リースバックを利用する際は、事前に家族等と十分に話し合っておくことが大切です。
将来的な買い戻しの有無について確認しておく
将来、買い戻しをする可能性がある場合は、リースバック契約を結ぶ際に、必ず買い戻しの可否や条件を確認しておきましょう。買い戻し価格や条件をよく確認しておかないと、実際に買い戻しをしようと思ったときに「価格が高過ぎて買い戻せない」といったトラブルが発生する可能性があります。また、売買契約書上に買い戻しに関する条件の記載がない場合は、買い戻しを断られることもあるので、事前にリースバック契約の内容をよく確認しましょう。
家賃の支払い計画を立てる
リースバックを行った後に家計の負担が重くなり過ぎないかどうかを事前にシミュレーションしてから、リースバックを検討するようにしましょう。リースバックは多くの場合、仲介による一般的な不動産売却と比較して、売却価格が低くなる傾向があります。また、自宅を売却すれば、毎月の住宅ローンや固定資産税・都市計画税などを支払う必要はなくなりますが、毎月の家賃は支払い続けなければなりません。現在の収入や将来のライフプランも踏まえ、継続して家賃を支払えるかどうかを事前に確認しておくことが大切です。
賃貸借契約書と契約期間を確認する
リースバックで後悔しないために心に留めておくべき点は、賃貸借契約が普通借家契約か、定期借家契約かという点です。賃貸借契約の方法や期間によって、次の住まいを探すまでの猶予が異なります。また、リースバック業者によっても契約条件が異なるため、家賃や買い戻しに関する条件など、賃貸借契約の内容は隅々までしっかり確認することが大切です。
よくある質問
ここからは、リースバックに関するよくある質問に回答していきます。
リースバックのメリットは?
一番のメリットは、一度にまとまった資金が手に入ることでしょう。そのため、リースバックを検討する人の多くは資金調達を目的としています。また、住宅ローンの返済や固定資産税などの支払いが不要になることもメリットの1つです。
さらに、引越しの必要がないこともリースバックのメリットとして挙げられます。リースバックであれば、不動産売却後に賃貸借契約を結び、住み慣れた家に引き続き住むことが可能です。そのため、引越しの費用や手間がかからないうえに、生活環境を変えずに安心した暮らしを続けられます。
不動産を高く売るためには?
不動産を高く売りたいなら、まずは複数社に査定を依頼しましょう。不動産会社によって得意な分野やエリアは異なるため、査定額にもばらつきがあります。また、リースバックを検討する際には、仲介による売却という選択肢があることも忘れないようにしましょう。
査定時に不動産の魅力を伝えることも、高く売るために重要なポイントです。査定の際、立地条件や設備の新しさなどアピールポイントをしっかり伝えると有利になる可能性があるでしょう。
三井のリハウスの訪問査定では、豊富なデータを用いて、お客さまの不動産を調査・分析し、査定額を算出します。また、AI査定と簡易査定も行っており、手軽におおまかな査定額を算出してほしい場合に便利です。どの不動産会社に査定を依頼するか迷っているなら、ぜひ三井のリハウスを検討してみてはいかがでしょうか。
●お問い合わせはこちら
リースバックで後悔しないためにも不動産会社に相談を!
リースバックはまとまった現金が得られるという大きなメリットがある一方で、仲介による一般的な不動産売却と比べると売却価格が低くなる傾向があり、賃貸借契約によっては数年で退去しなければならないなど、さまざまな留意点もあります。
売却した後も住み慣れた自宅にそのまま住めるというメリットが、今回ご紹介したさまざまなポイントよりも優先させたいことなのかどうか、今一度よく考えてみましょう。単にできるだけ多くの資金が必要な方には、仲介による不動産売却をおすすめします。
三井のリハウスでは、無料の不動産査定はもちろん、積み重ねた経験・知見からお客さまの不動産売却をサポートします。資金調達のために不動産売却を検討している方は、ぜひ一度、三井のリハウスにご相談ください。
●不動産の売却をご検討中の方はこちら
監修者:鈴木成禎
らくだ不動産チームリーダー、エージェント
用地・区分マンションの仕入れ事業や東証プライム上場企業での仲介経験を経てらくだ不動産に参画。東京、千葉、埼玉、神奈川を中心に220件以上の取引実績有。現所有マンションの管理組合理事長も務める。
https://www.rakuda-f.com/